文章 | 宝剑
编辑 | 笔谈
昌德科技,湖南岳阳一家化工新材料公司,干两件事:一是把己内酰胺的副产物回收成环氧环己烷、正戊醇、水泥外加剂,二是做风电叶片用的聚醚胺。实控人蒋卫和,专注资源综合利用和新材料研发三十多年,拿过国务院政府特殊津贴,带团队得过湖南省技术发明二等奖。客户名单里有道生天合、惠柏新材、康达新材、上纬新材这些风电和胶粘剂企业,也有中石化集团。中信证券保荐,2025年7月挂上新三板,如今冲北交所。监管问询了两轮,第一轮10个问题,第二轮4个问题。
昌德科技招股书的申报稿和上会稿,报告期有变动。
先交代一下时间线。申报稿2025年12月22日签署,上会稿2026年8月28日签署,中间隔了八个月。这八个月里,公司挨了两轮问询:第一轮2026年1月20日发下来,10个问题,第一问就是"创新特征信息披露不充分",第三问直接点名"业绩下滑风险及能否持续满足发行上市条件";第二轮2026年7月9日,4个问题,还在追问业务模式合理性、业绩增长真实性、采购价格公允性。
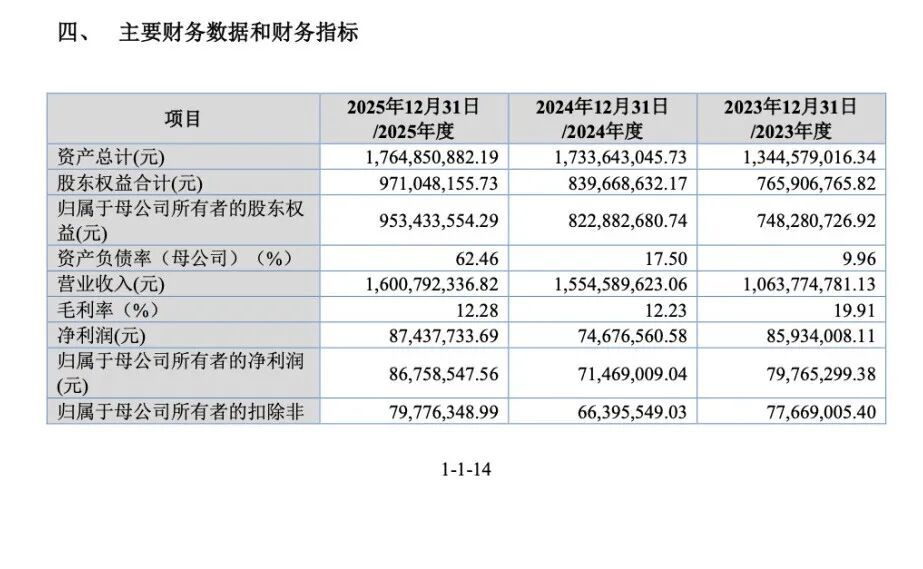
把申报稿和上会稿摆在一起,最扎眼的就是报告期。申报稿的报告期,是2022年、2023年、2024年和2025年上半年;上会稿换成了2023年、2024年和2025年全年。往前挪一年,2022年整个被拿掉了。
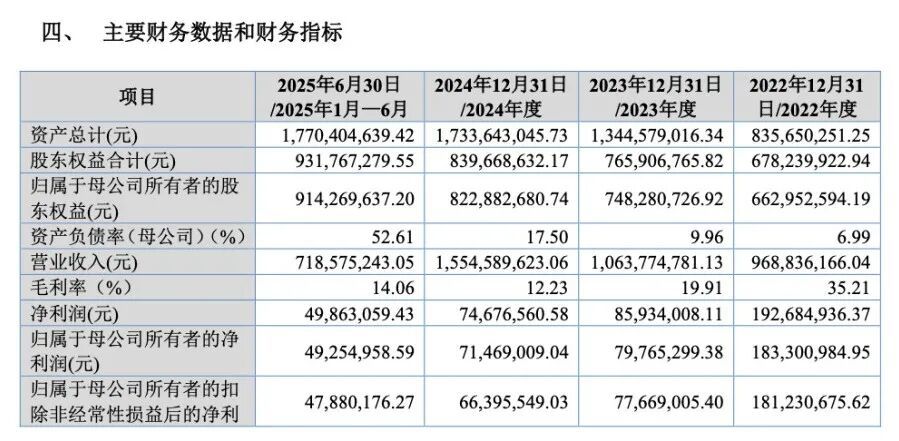
2022年是昌德科技最风光的一年。当年聚醚胺因为供给不足,价格异常上涨,公司综合毛利率35.21%,加权平均净资产收益率32.14%,一年净赚1.93亿,比2024年全年净利润0.75亿的两倍半还多。
这么风光的一年,为什么要从报告期里删掉?因为删掉它,后面的暴跌就一起被藏住了。2022年之后,聚醚胺价格一路往下,公司净利润从1.93亿掉到2023年的0.86亿,再掉到2024年的0.75亿,2025年上半年只剩0.50亿;净资产收益率从32.14%一路跌到2025年上半年的5.48%。这条断崖式的下滑曲线,只要把2022年这个起点拿掉,就看不见了。
换成上会稿的口径,报告期从2023年算起:净资产收益率变成11.30%、9.10%、9.50%,一条平稳甚至回升的曲线;净利润变成0.86亿、0.75亿、0.87亿,看起来稳稳当当;综合毛利率变成19.91%、12.23%、12.28%,35.21%那个暴利高点凭空消失。
连风险因素里那句"2022年公共卫生事件导致聚醚胺暴利、净利润明显偏高"的说明,都在上会稿里被整段删掉了。
而且这个调整不是一步到位的。第一轮问询回复是2026年4月交的,那时候报告期还是2022年、2023年、2024年和2025年全年,2022年还待在报告期里。到了2026年8月的第二轮问询回复,报告期就变成了2023年、2024年和2025年,2022年不见了。也就是说,2022年不是申报一开始就被排除的,而是在监管追问了两轮之后,才被从报告期里抹掉的。
更微妙的是这个9.50%。上会稿里2025年全年的净资产收益率是9.50%,看着不错。但把这个数拆开,2025年上半年还只有5.48%,也就是说,全年9.50%是靠下半年硬冲回来的。公司把报告期从"含2025年上半年"调整成"含2025全年",恰好用全年9.50%这个数,把上半年5.48%那个断崖低点也一起盖了过去。
再看那个曾经撑起暴利的聚醚胺。它的毛利率从2022年的46.98%,跌到2023年的17.51%,再跌到2024年的0.94%,2025年直接变成负的,-0.51%。卖一吨,亏一吨。这是招股书自己披露的数字。
更显眼的是对比:昌德科技的可比公司阿科力,脂肪胺产品的毛利额2024年跌到过-119.73万,但2025年已经回到989.66万,转正了;昌德科技的聚醚胺毛利额,2025年却还是-125.58万,亏着。
元股证券:ygzq.hk同一个行业过冬,同行已经爬出来了,它还在亏。
一个靠聚醚胺在2022年暴富的公司,如今核心产品在亏本卖,这个"创新成色",监管在第一轮问询里就问过一句:业绩增长是不是主要靠非创新因素驱动。
苏州股票配资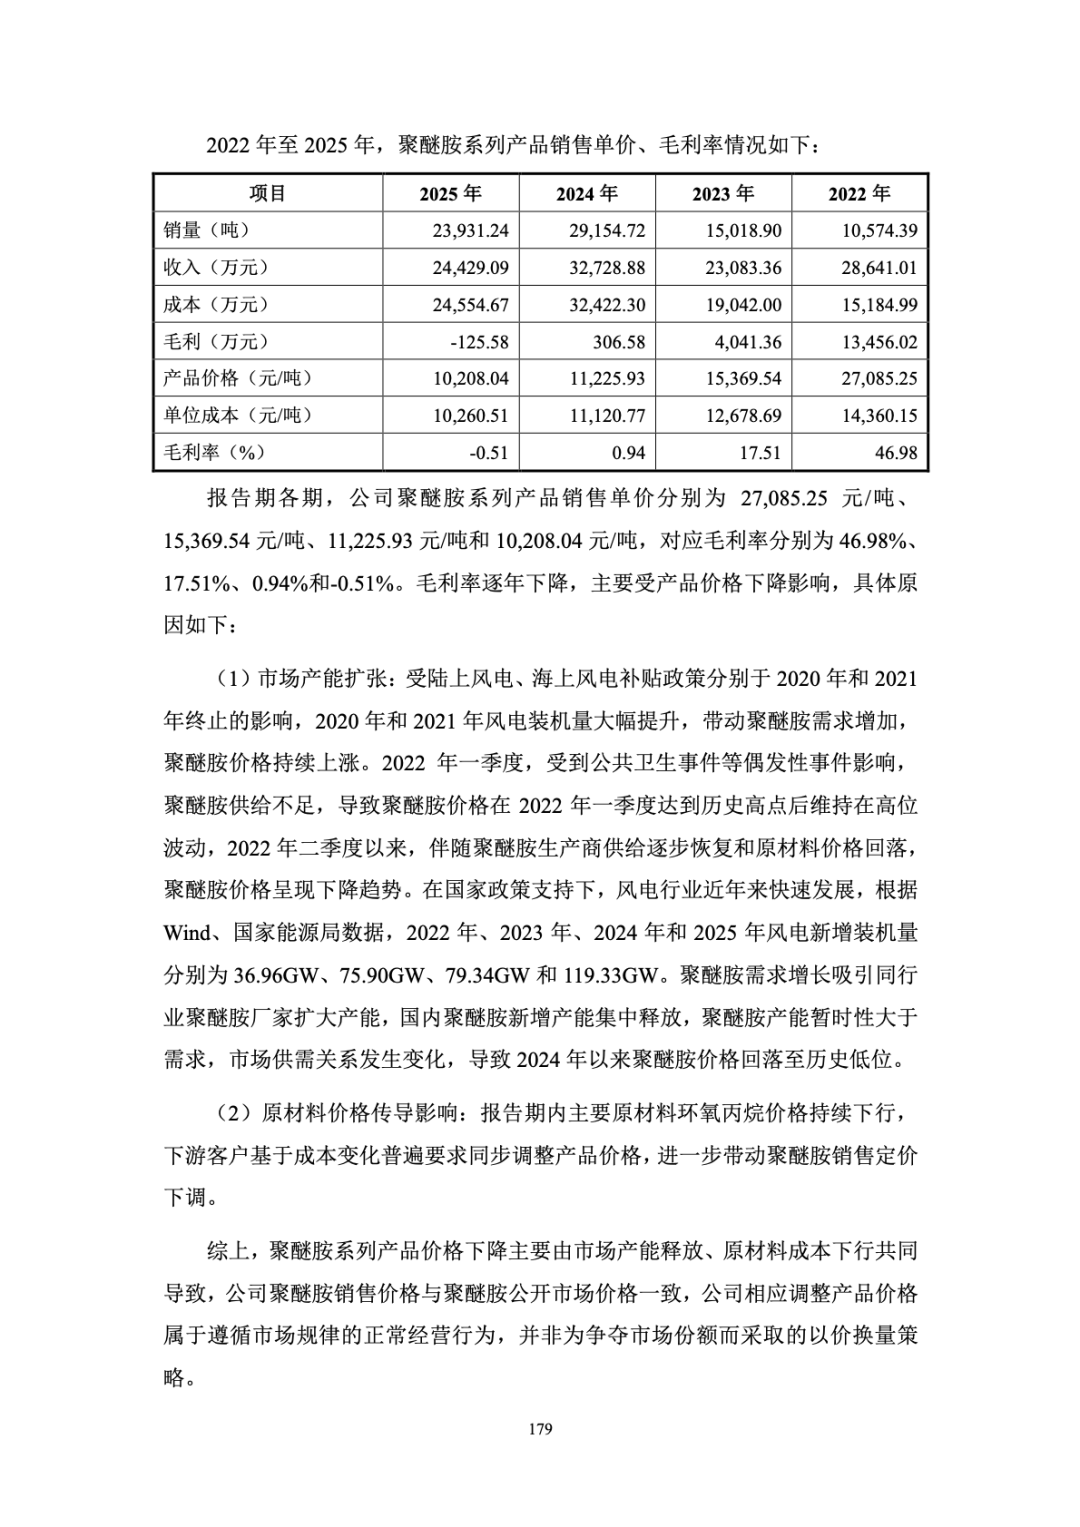
收入为什么还在涨?靠一个2024年才推出来的新产品乙酸乙酯。2024年公司收入增长46.19%,其中79.14%的增长额来自乙酸乙酯。而乙酸乙酯的毛利率只有2.74%(2024年)、2.12%(2025年),单价从5040元一吨跌到4600元一吨。一个毛利率2%的大宗溶剂,把收入规模撑了起来,却把整体毛利率拖垮了。公司自己在风险因素里测算过,如果原材料涨价10%,营业利润要下降137.72%。
上会稿里还藏着三处变化。第一,募投项目砍掉了三分之二。申报稿要募5个亿、投三个项目;上会稿2026年8月19日的董事会决议,把"补充流动资金"和"多产品线协同扩能与品质提升"两个项目取消,只留一个C5醇项目,募资缩到2.96亿。第二,实控人蒋卫和的合计控制比例,从43.66%变成了49.41%,变化点是员工持股平台智德信补签了一份一致行动协议。第三,母公司资产负债率,从2025年6月末的52.61%,半年之内升到了2025年末的62.46%。
还有一笔更大的账,藏在它的固定资产和在建工程里。
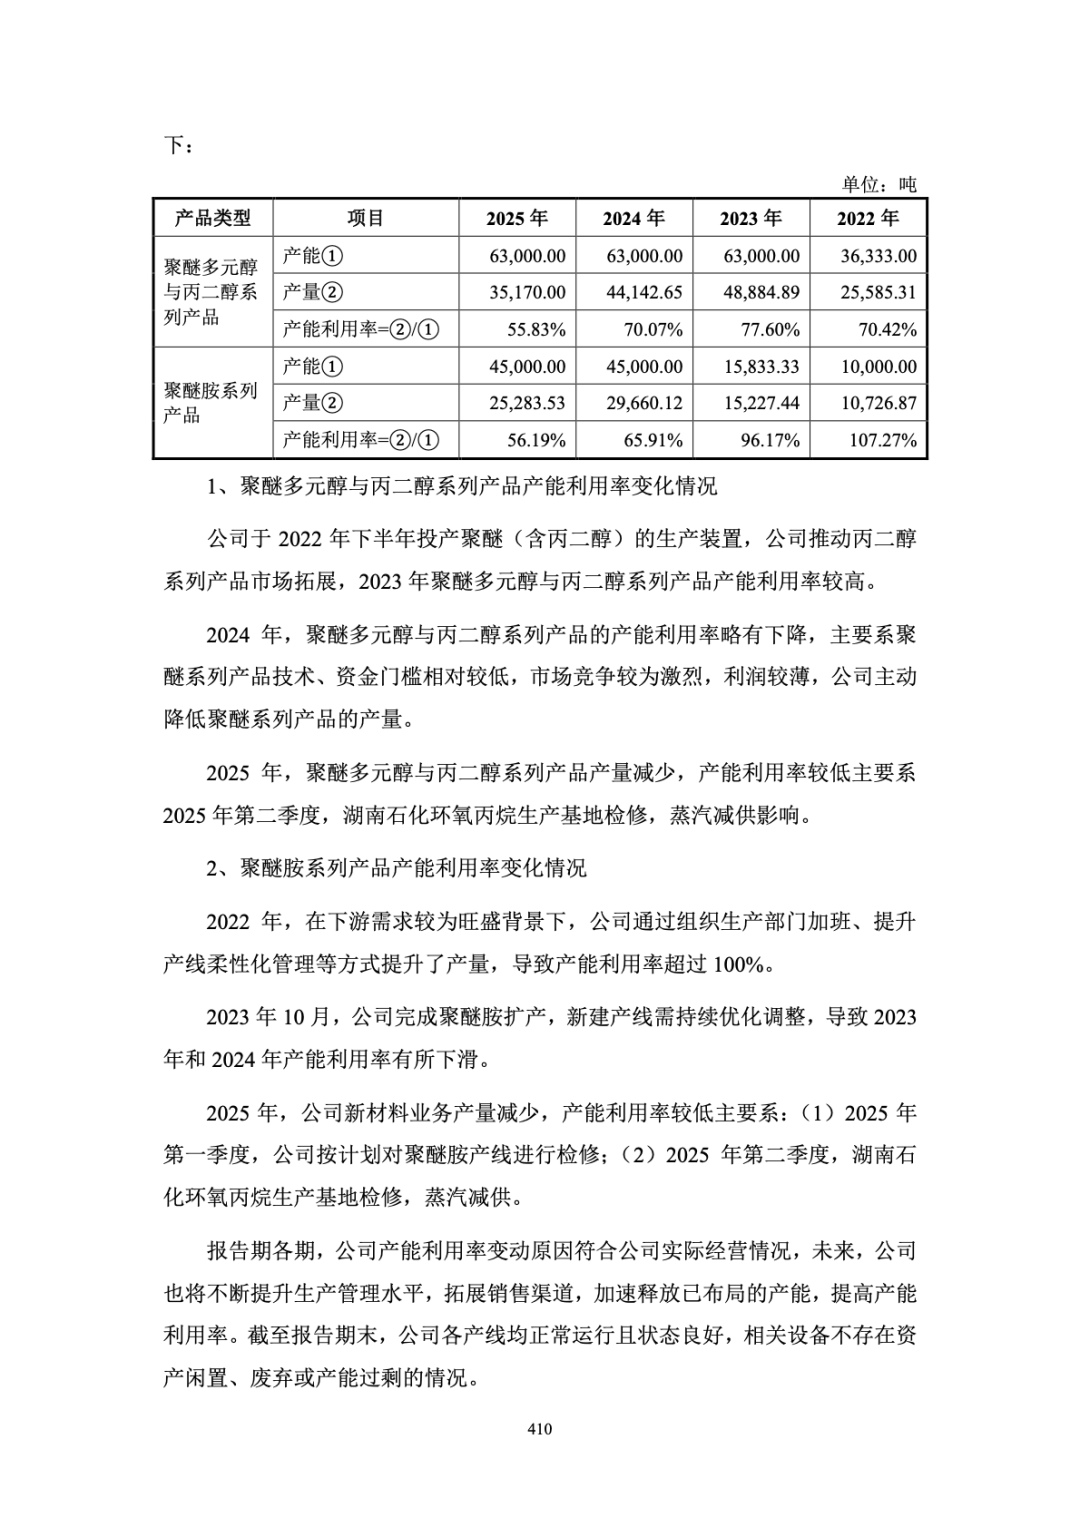
报告期公司在建工程转固金额,2022年7,792.90万,2023年9,997.94万,2024年一下子冲到35,955.06万,2025年上半年又转了1,097.63万,报告期累计转固高达5.48亿。钱砸下去了,产线建起来了,利用率呢?聚醚多元醇与丙二醇系列产线,2025年的产能利用率只有55.83%;聚醚胺系列产线,从2022年的107.27%一路掉到2025年的56.19%,直接腰斩。一边是产能利用率只剩一半多,一边是2024年还在猛转固3.6亿。
还有两个大项目,卡在半路。年产65万吨化工新材料一体化项目(一期),工程进度不到40%,上会稿里还写着处于试产阶段;10万吨皂化液和浓缩液混合液综合利用改造项目,因为"拟变更原有项目方案",直接暂停了施工。
产能利用率低、项目暂停,照理这些资产就该老老实实做减值测试。可昌德科技在问询回复里一口咬定:"各产线均正常运行且状态良好,不存在资产闲置、废弃或产能过剩的情形,不存在资产减值情形","发行人在建工程不存在减值情况"。
一边是利用率55.83%的产线、一个暂停施工的项目,一边是坚决不减值。这个会计判断,监管在第一轮问题7里专门追问过减值计提是否充分,公司用"不存在减值"几个字顶了回去。这笔账经不经得起推敲,等那转固的3.6亿真开始折旧、产能又消不掉的时候,答案会自己浮出来。

两轮问询加起来14个问题,从业绩下滑、贸易商、中石化依赖、现金流、在建工程,一路问到募投必要性。监管第一轮就点破"业绩下滑风险及能否持续满足发行上市条件",第二轮还在追问业务模式合理性、采购价格公允性。监管没放过,说明第一轮的回答没过关。
除了报告期这出戏,还有几笔账值得较真。现金流这边,经营现金流从2022年的+1.79亿一路掉到2024年的-1.04亿,收入在涨,钱却从净流入变成了净流出1个亿,长期借款占负债总额的比例2023年一度冲到57.28%。供应商这边,公司对中石化的原辅料采购占比报告期最高82.05%,部分原材料超过90%,2025年湖南石化一停产大修,公司产能利用率就显著下降,命门捏在别人手里。销售这边,贸易商收入占比从33.32%一路涨到58.27%,超一半收入走贸易商,新增的乙酸乙酯主要就是卖给贸易商;还有一块"贸易业务",最高做到6481.99万,采取总额法确认收入,监管专门问过这样确认收入合不合规。利润成色这边,2025年税收优惠占利润总额28.62%,光增值税进项税加计抵减就贡献了1486.73万;研发费用率从3.45%一路降到1.44%,低于同行业可比公司。还有一笔上市前的分红,3496.99万元。公司前身昌德化工的国资改制历史,招股书自己承认"复杂、涉及国资股权变动存在一定的程序瑕疵";最近12个月新引入的股东里,有中石化资本,而中石化恰恰是它采购占比超八成的最大供应商。
最后提一句上会稿里新加的业绩预告。公司预计2026年1到9月营业收入同比增长17.47%到22.54%,扣非归母净利润增长27.67%到34.76%。看着像要回暖。但同一份招股书的风险因素里也写了,2026年1到3月,公司利润同比小幅下降,原因是环氧丙烷涨价、聚醚胺和正戊醇价格比去年同期低。回暖的成色,还得等下一份财报来验。
昌德科技,2022年靠聚醚胺暴赚1.93亿,在聚醚胺跌成负毛利之后,把暴利年和暴跌年一起从报告期里拿掉,靠2%毛利的乙酸乙酯把收入撑住,再补签一份一致行动协议、砍掉三分之二的募投项目,把业绩曲线修成一条平稳的线。它要说服市场的,不只是"我现在还能赚钱",而是"我把报告期往前挪一年,你看到的这个我,就是真的我"。
两份招股书摆在那里配资炒股公司排行,这个动作本身,值得每一个想打新的人多想一层。
多空配资网提示:本文来自互联网,不代表本网站观点。